节能降碳三年攻坚开启:设备企业如何把政策红利转化为真实订单?

2026-09-24
来源: 卓翰咨询
2026年6月,国家发展改革委联合工业和信息化部、生态环境部、国务院国资委、国家能源局,发布《重点行业节能降碳改造攻坚三年行动》通知(发改环资〔2026〕698号),明确9个重点行业(钢铁、电解铝、水泥、平板玻璃、炼油、乙烯、合成氨、甲醇、煤电),攻坚周期为2026至2028年。政策原文指出,节能降碳改造“既有利于加快绿色低碳转型……也有利于扩大有效投资、促进产业提质升级”。

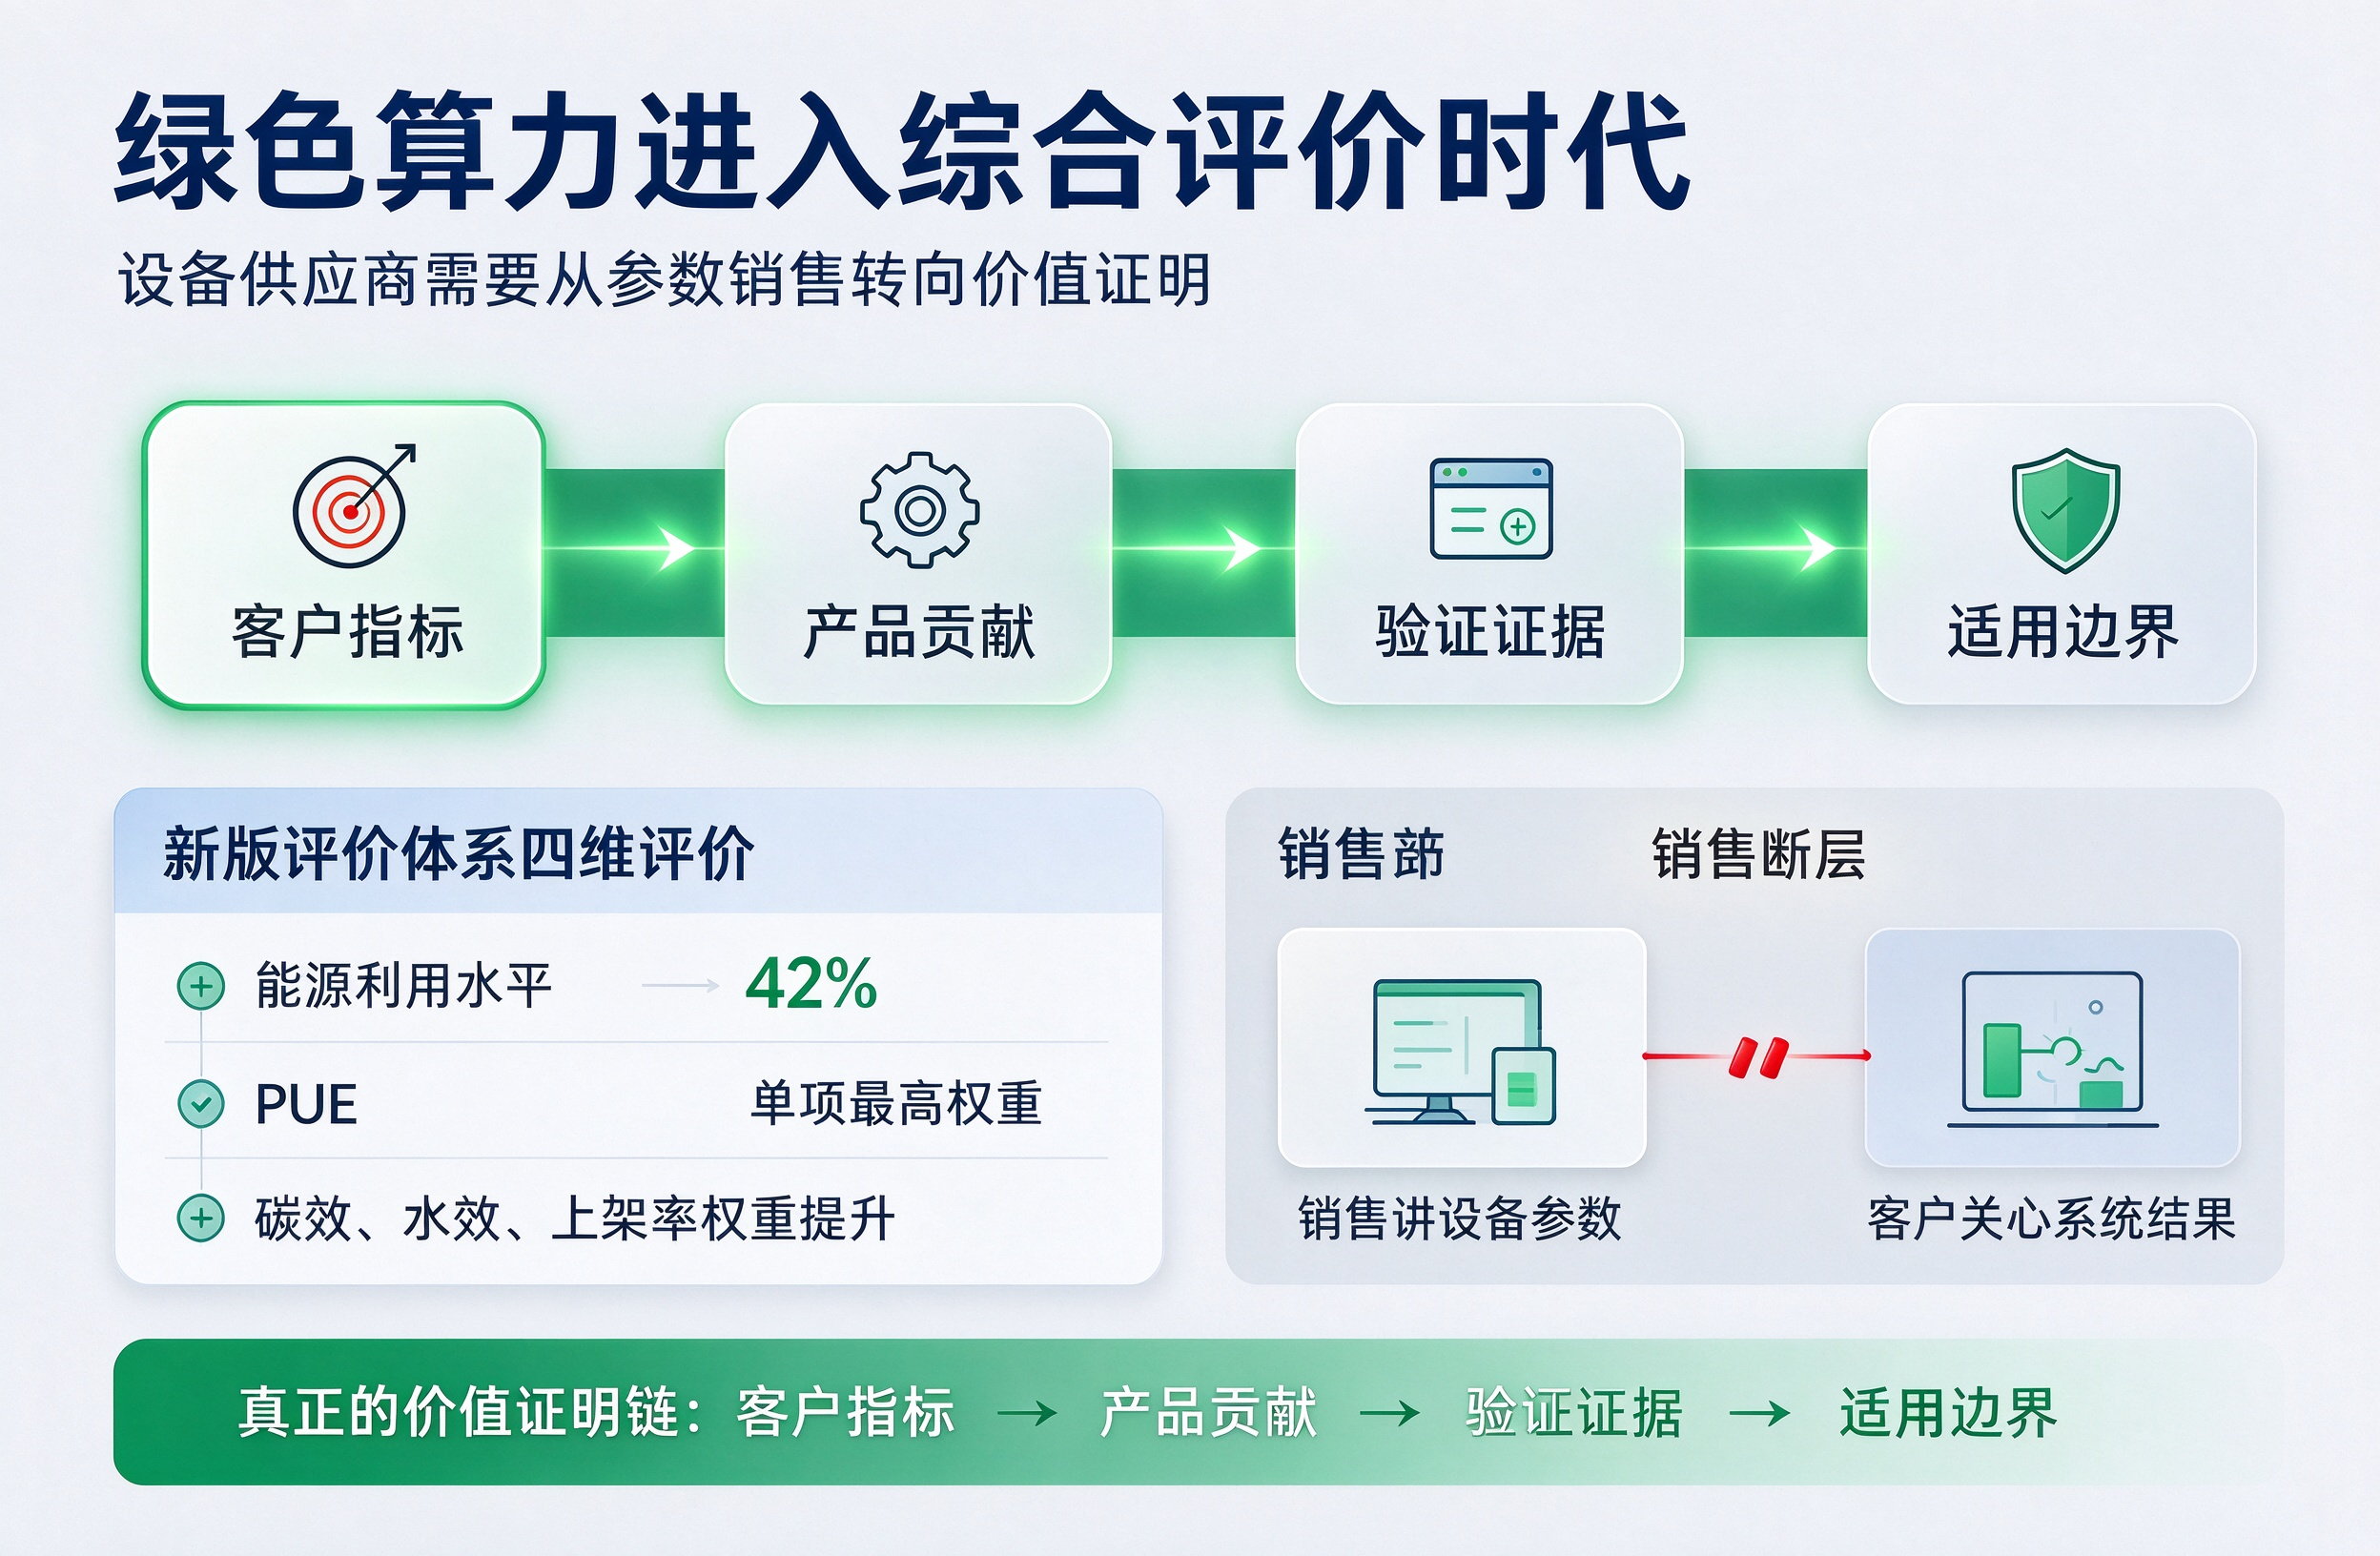
配套措施中与企业经营直接相关的有两项:一是中央投资对符合条件的改造项目按核定总投资20%给予资金补助,二是将差别电价、阶梯电价、惩罚性电价归并为统一的差别化电价政策,能效落后企业在市场交易电价基础上每度加价不超过0.1元。政策力度很大,其中明确要求“加快电机、风机、水泵、热泵、锅炉等用能设备更新升级”。
但对一家做工业设备、自动化或节能技术的企业来说,知道“未来三年这些行业要改造”,与知道“订单在哪里”,存在本质差距。
政策列出了钢铁行业的改造方向,如高炉工序改造、余热余能回收,但未说明哪家钢厂最先启动、由谁负责决策、预算何时到位、产品能切入哪个环节。政策列出了煤电行业要做“三改联动”,但未说明某个电厂的技改项目从立项到招标,中间经过多少道内部审批,待公告发布时技术方案是否已经确定。
政策方向不会自动转化为企业的订单。中间缺的是把政策翻译成销售机会的能力。
为什么看到机会,却接不住
从政策到订单,中间存在一条完整的转化链条:
政策方向 → 改造场景 → 目标企业 → 潜在项目 → 项目信号 → 客户决策链 → 销售介入
上述链条的前两端信息是公开的,政策文件已经列明了哪些行业要改、改什么方向。但从第三个环节开始,信息不再对外公开。大多数设备企业的销售动作集中在链条末端:等采购清单、等招标公告、等客户主动询价、等老客户转介绍。核心问题在于介入时机偏后,错过了参与需求定义和技术方案前期沟通的窗口。
政策列出了钢铁行业的改造方向,如高炉工序改造、余热余能回收,但未提供几项关键信息:哪类客户最值得聚焦,客户在什么条件下才真正启动项目,谁在决策链条中负责,预算何时形成。这些信息不在政策文件中,需要销售自行完成转化:哪些行业最值得投入、哪些企业可能形成项目、什么信号意味着项目即将启动、接触谁、何时介入。
以电厂技改项目为例,可以呈现这条决策链的实际运转方式。一个技改项目从车间感知到改造需求,到最终发布采购公告,项目需依次完成技术可行性论证、投资估算与预算编列、实施方案评审等内部审批程序。上述程序均属企业内部管理事项,不对外公开。这意味着,当招标公告发布时,项目已完成从需求提出、技术论证、投资评审到方案审批的固定资产投资管理程序。技术方案已经确定。
但在设备选型环节,项目方(即改造项目的投资方和实施方,如钢铁厂、电厂本身)通常会委托工程设计院编制可行性研究和初步设计。设计院负责确定设备技术参数、编制技术规格书,项目方根据设计方案批准投资并决定采购。定制化设备和大型改造项目的选型,往往在招标前的可研论证和初步设计阶段就已经启动。项目方和设计院在这一阶段开展技术交流、方案比选,技术规格书在施工图设计阶段编制完成,供应商入围范围可能在招标前已初步确定。如果等到招标公告发布才介入,时机已偏晚。但这也意味着,销售完全可以在设计阶段提前介入,通过技术交流、方案预研等方式参与设备选型过程,为项目方和设计院提供技术参考。
标准化设备替代性较强,招标阶段仍可参与。但大型国央企采购通常设有合格供应商库准入门槛,需先通过供应商准入流程进入合格供应商名录,否则难以获得投标资格。
在信息最透明、竞争最激烈的环节参与,自然难以把握机会。
从“等项目”转向“识别项目”
转变的核心在于:不把采购清单和招标公告当作销售工作的起点,而是把客户改造项目形成之前的信号作为切入点。采购清单和招标公告是客户改造项目进入采购阶段的结果,不是项目启动的起点。销售工作的重心应该前移到项目形成之前的信号识别阶段。
项目形成之前,会释放多种可识别的信号。以下5类信号有明确的政策依据:
一是主体装置达到政策规定的更新年限。 工信部《工业重点行业领域设备更新和技术改造指南》对主要行业主体装置的更新年限提出了明确标准,其中石化化工行业主体装置投产运行超过20年的应作为更新重点。这一年限标准可直接用于判断本文涉及的炼油、乙烯、合成氨等行业企业的装置是否已进入更新窗口。
二是目标企业能效水平低于行业基准。 三年行动通知要求,能效低于基准水平的产能必须在2028年底前完成改造,不能按期完成的应按规定淘汰关停。这一要求适用于全部9个重点行业,意味着能效排名靠后的企业面临不改造即退出的刚性约束。
三是差别化电价形成持续性成本压力。 政策将差别电价、阶梯电价、惩罚性电价归并为统一的差别化电价政策,能效落后企业在市场交易电价基础上每度加价不超过0.1元。这是一项持续性成本压力,改造越晚,额外电费支出越多。
四是产能置换需求驱动旧装置退出。 钢铁、电解铝、水泥、平板玻璃等产能受控行业,新增产能必须等量或减量置换旧产能。这意味着企业新建产能时,旧装置必须同步淘汰退出,设备更新需求随之产生。
五是环保排放标准升级倒逼设备改造。 超低排放改造要求持续推动钢铁、水泥、煤电等行业对现有环保设施和主体设备进行升级改造。排放标准逐步收紧,不达标的装置面临限产或停产压力,改造成为维持生产的刚性需求。
上述信号需要主动扫描和识别。由此可以建立一条从政策到销售行动的递进路径,每一步的输出是下一步的输入:
1. 行业筛选。 从9个重点行业中,根据自身产品和技术的适配性锁定2至3个行业作为重点经营方向。例如做余热回收设备的企业,可聚焦钢铁和水泥;做电机节能改造的企业,可聚焦煤电和电解铝。9个行业全面覆盖,销售资源难以支撑。
2. 企业筛选。 在选定行业内,以企业性质区分大型央国企和民营企业。央国企决策链长、审批环节多,项目金额通常较大,但需要走固定资产投资管理程序,周期长;民营企业决策链条相对短、响应速度快,项目规模因企业而异,流程更灵活。
3. 改造场景。 对照政策明确的改造方向和目标企业的实际工况,判断自身产品和技术能切入哪个改造环节。例如钢铁的余热余能回收、水泥的余热发电、煤电的“三改联动”、石化的老旧装置更新。
4. 项目信号。 明确了产品能切入的改造环节后,下一步是判断目标企业是否真的要启动改造。用上述信号类型扫描目标客户:主体装置是否投产超过20年?能效水平是否低于行业基准?是否有产能置换需求?是否面临差别化电价压力?信号叠加越多,项目形成的可能性越大。
5. 客户角色。 项目信号首先出现在最先感知这些信号的部门。生产车间和装置运行部门最先感知设备老化和运行效率下降;设备管理部掌握设备运行状态和寿命周期数据;生产技术部负责技改需求综合评估;安全环保部感知排放不达标风险。这些角色是销售在项目前期需要接触的关键对象。
6. 销售行动。 在信号阶段介入,可以协助客户技术部门论证改造必要性和投资回报,提供设备技术方案和投资估算辅助预算编列,提供政策补贴申报信息(如20%中央投资补助)帮助客户核算投资成本。这些动作的核心,是在项目定义阶段为客户提供技术参考。
以钢铁行业为例
一家做余热回收设备的企业,锁定钢铁作为重点行业(行业筛选),聚焦其中拥有高炉工序的大型央国企钢厂(企业筛选),判断自身产品能切入高炉余热余能回收环节(改造场景)。通过公开信息排查,该钢厂高炉投产已超过20年,能效水平低于行业基准,且面临差别化电价压力(项目信号)。由此确定接触生产技术部和设备管理部(客户角色),在技改需求论证阶段提供余热回收技术方案和投资估算辅助预算编列(销售行动)。整个过程在招标公告发布之前就已经启动。
卓翰的能力支撑
我们在卓翰咨询服务900多家ToB企业的过程中,围绕从政策解读到销售转化这条链路,沉淀了一套面向设备、自动化、节能技术类企业销售团队的方法体系。从前期的行业筛选与企业定位,到改造场景判断、项目信号识别、客户角色定位,再到销售介入时机的确定,这套方法已在机械设备、自动化、能源电力、石化化工等工业品行业完成多轮验证。在客户筛选环节,我们总结出**“五看一急”模型**(买得起、用得着、看得上、信得过、急着用),帮助销售团队快速识别目标客户并合理配置销售资源。
节能降碳三年攻坚周期已经明确,设备企业需要在这个窗口内完成从政策解读到销售转化的能力构建。